Entwurf. Nur in der Vorschau sichtbar. Live erscheint der Artikel erst mit
draft: false.
Ferienhaus im Ausland versichern: Schweden, Portugal, Spanien & Co.
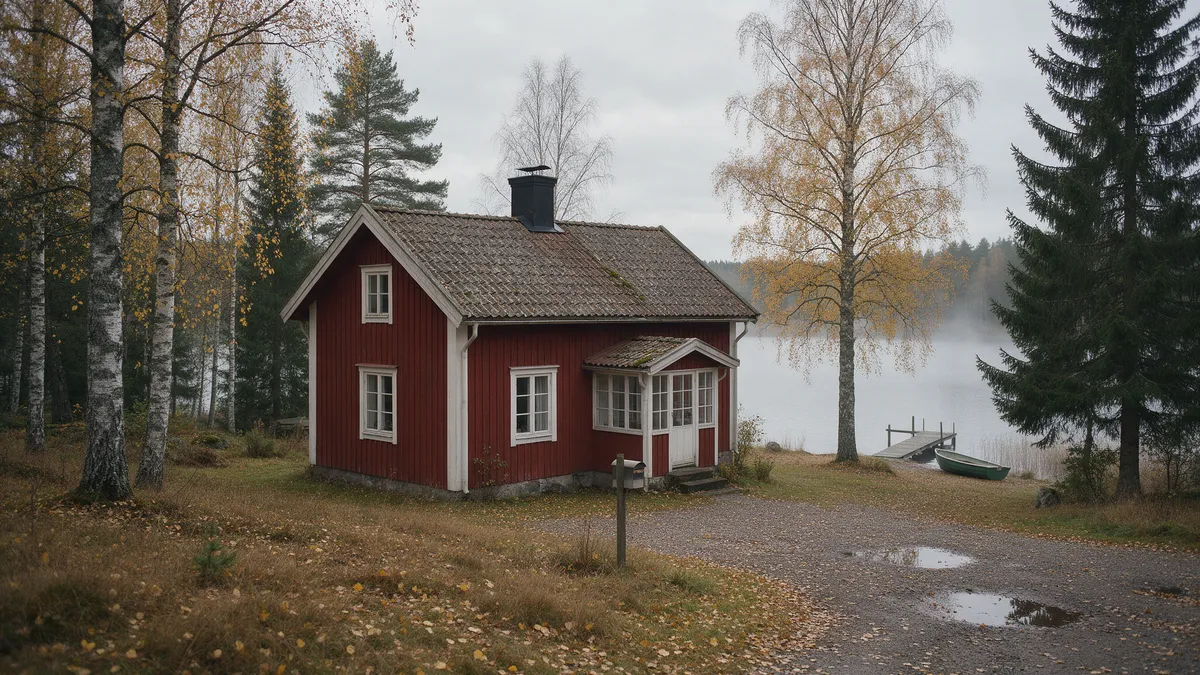
Das rote Holzhaus am See in Småland, die Wohnung an der Algarve, die Finca auf Mallorca, das Rustico in der Toskana: Viele Ferienhäuser deutscher Eigentümer stehen gar nicht in Deutschland. Und viele davon sind schlechter versichert, als ihre Eigentümer glauben.
Der häufigste Irrtum: „Das ist doch über meine Versicherung zu Hause mit drin.“ Ist es in aller Regel nicht.
Das Wichtigste in Kürze
- Deine deutsche Gebäudeversicherung gilt für das Haus, das im Vertrag steht, nicht für ein Ferienhaus im Ausland.
- Deine Hausratversicherung deckt Sachen, die du vorübergehend mitnimmst, nicht die Einrichtung des Ferienhauses.
- Zwei Wege: eine Police bei einem Versicherer vor Ort oder ein Spezialversicherer für Ferienimmobilien in Europa mit Vertrag auf Deutsch.
- Jedes Land hat seine Eigenheiten: In Schweden ist es der Winter, in Portugal und Spanien sind es Waldbrand, Starkregen und die Regeln für die Vermietung.
- Leerstand und Vermietung sind im Ausland genauso ein Thema wie zu Hause, und genauso oft eine Lücke.
- Wertsachen nimmst du wieder mit nach Hause.
Warum der deutsche Vertrag nicht hilft
Eine Wohngebäudeversicherung versichert ein bestimmtes Gebäude an einer bestimmten Adresse. Die Tarife deutscher Versicherer sind für Häuser in Deutschland gemacht: Tarifzonen, Hochwasserkarten, Baukosten, Handwerker, Gutachter. Ein Haus in Småland oder an der Algarve passt da nicht hinein.
Eine Hausratversicherung gilt für deine Wohnung zu Hause. Die sogenannte Außenversicherung erweitert das auf Sachen, die du vorübergehend mitnimmst, etwa den Koffer im Urlaub, weltweit. Die Einrichtung, die dauerhaft im Ferienhaus steht, ist nicht vorübergehend unterwegs und deshalb nicht versichert.
Bleibt die Haftpflicht. Hier gibt es tatsächlich Privathaftpflicht-Tarife, die ein selbst genutztes Ferienhaus im Ausland einschließen. Ob deiner dazugehört, steht in den Bedingungen. Sobald du vermietest, reicht das in der Regel nicht mehr.
Weg 1: Eine Police vor Ort
Du kannst das Haus bei einem Versicherer im jeweiligen Land versichern, oft über eine Agentur oder die Bank, die den Kauf finanziert hat. Das kann gut funktionieren, hat aber Tücken:
- Sprache: Bedingungen, Schriftverkehr und Schadenmeldung laufen in der Landessprache.
- Recht: Es gilt das Versicherungsrecht des Landes, mit eigenen Regeln zu Kündigung, Leerstand und Pflichten des Eigentümers.
- Schadenfall aus der Ferne: Du sitzt in Hamburg, das Haus steht 1.500 Kilometer entfernt, und der Sachbearbeiter spricht kein Deutsch.
- Vermietung: Auch im Ausland schließen viele Standardpolicen die Vermietung an Feriengäste aus oder verlangen, dass du sie meldest.
Weg 2: Ein Spezialversicherer für Ferienimmobilien
Es gibt Versicherer, die sich auf Ferienhäuser und Ferienwohnungen deutscher Eigentümer in Europa spezialisiert haben. Ihr Vorteil:
- Ein Vertrag für alles: Gebäude, Einrichtung und Haftpflicht zusammen.
- Auf Deutsch: Vertrag, Ansprechpartner und Schadenmeldung.
- Für Ferienhäuser gemacht: Leerstand und Vermietung an Feriengäste sind von vornherein eingeplant.
- Viele Länder: Schweden, Portugal, Spanien, Italien, Österreich und weitere Länder Europas, dazu Ferienhäuser in Deutschland. Praktisch, wenn du mehr als ein Ferienhaus hast.
Diesen Weg gehen wir für unsere Kunden in den meisten Fällen. Welche Länder genau möglich sind und was der Vertrag in deinem Fall kostet, klären wir mit dir.
Worauf es in welchem Land ankommt
Die Grundlage ist überall gleich: Gebäude, Einrichtung, Haftpflicht. Was dazukommt, hängt vom Land ab, vom Klima und von den Regeln vor Ort.
Schweden: Der Winter ist das Thema
Das rote Holzhaus am See ist für viele Norddeutsche der Inbegriff des Ferienhauses, und einige unserer Kunden haben eines. Die Schweden nennen es fritidshus, und ihre Versicherer kennen die typischen Schäden genau:
- Frost: Steht das Haus im Winter unbeheizt, verlangen die Verträge in aller Regel, dass das Wasser abgestellt und alle Leitungen entleert sind, auch Warmwasserbereiter und Spülkasten. Wer heizt, muss oft regelmäßig nachsehen lassen, ob die Heizung noch läuft.
- Schneelast und Sturm: Viel Schnee auf dem Dach, umstürzende Bäume im Wald ums Haus.
- Abgeschiedenheit: Bis zum nächsten Nachbarn ist es oft weit. Ein Schaden fällt später auf, ein Einbruch in der Nebensaison manchmal erst im Frühjahr.
- Holzbauweise: Häuser aus Holz brennen schneller. Ein Kamin oder Ofen gehört regelmäßig geprüft.
Unser Rat: Bevor du im Herbst abreist, das Haus winterfest machen, wie es der Vertrag verlangt, und jemanden in der Nähe haben, der einen Schlüssel hat.
Portugal: Sonne, Waldbrand und die Regeln für Vermieter
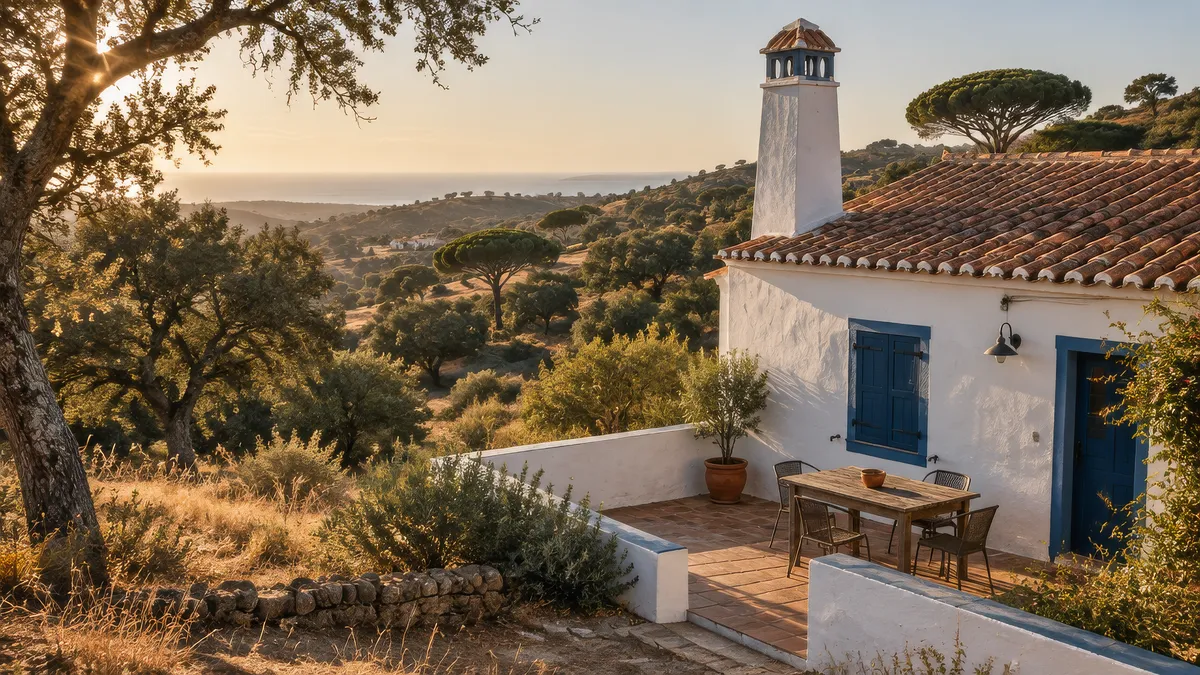
An der Algarve und im Alentejo haben viele Deutsche ein Haus oder eine Wohnung. Die Risiken sind andere als im Norden:
- Waldbrand: Im trockenen Hinterland ein echtes Risiko, im Sommer und im Herbst.
- Starkregen und Sturm: Im Winter können heftige Regenfälle und Stürme Schäden anrichten, vor allem an Dächern und Terrassen.
- Erdbeben: Der Süden Portugals liegt in einer Erdbebenzone. Ob Erdbeben versichert ist, solltest du ausdrücklich prüfen.
- Feuchtigkeit: Häuser, die lange geschlossen sind, leiden unter Feuchtigkeit und Schimmel. Das ist meist kein versicherter Schaden, sondern eine Frage der Pflege.
Wer in Portugal an Feriengäste vermietet, braucht eine Registrierung als Alojamento Local und muss eine Haftpflichtversicherung für die Vermietung nachweisen. Ohne gültigen Nachweis kann die Registrierung verloren gehen. Bei Wohnungen in einer Eigentümergemeinschaft gibt es außerdem eine Feuerversicherung für das Gebäude, um die sich in der Regel die Verwaltung kümmert.
Spanien, Frankreich, Italien: Der Süden in Kürze
- Spanien: Schäden durch außergewöhnliche Naturereignisse wie Überschwemmung oder Erdbeben übernimmt dort ein staatlicher Ausgleichsfonds, der Consorcio de Compensación de Seguros. Er ist an eine spanische Sachversicherung gekoppelt. Für die Ferienvermietung gelten je nach Region eigene Lizenzregeln, etwa auf Mallorca.
- Frankreich: Auch hier gibt es ein staatliches System für Naturkatastrophen (Catastrophes Naturelles), das an die Gebäudeversicherung gekoppelt ist.
- Italien: Erdbeben ist in vielen Regionen ein Thema, ebenso Starkregen und Erdrutsch in den Hügeln.
Wie diese Systeme mit einem Vertrag bei einem Spezialversicherer zusammenspielen, klären wir für dein Land im Einzelfall.
Österreich und die Alpen
Für die Hütte in Tirol oder die Wohnung im Salzburger Land gilt dasselbe wie im Allgäu: Schneedruck, Lawinen und Frost sind die großen Themen. Achte darauf, dass der Elementarschutz Schneedruck und Lawinen einschließt.
Und Dänemark?
Dänemark ist bei uns im Norden das Ferienland Nummer eins, aber als Eigentümer kommt man dort selten hin: Ohne Wohnsitz in Dänemark ist der Kauf eines Ferienhauses nur mit Genehmigung möglich. Die meisten mieten. Gehört dir doch eins, gilt dasselbe wie überall: eigener Vertrag für Gebäude, Einrichtung und Haftpflicht.
Wichtig bei Ferienwohnungen in Anlagen
Gehört dir eine Wohnung in einer Ferienanlage oder einem Apartmenthaus, versichert das Gebäude meist die Eigentümergemeinschaft, in vielen Ländern genauso wie in Deutschland. Dann geht es für dich um Einrichtung und Haftpflicht. Lass dir von der Verwaltung zeigen, was die Gemeinschaft versichert hat und was nicht.
Was in jeden Vertrag gehört
Egal welchen Weg du gehst und in welchem Land dein Haus steht, prüf diese Punkte:
- Gebäude, Einrichtung und Haftpflicht: Alle drei abgedeckt, ohne Lücke dazwischen?
- Versicherungssumme: Passt sie zu den Baukosten vor Ort, nicht zum Kaufpreis?
- Leerstand: Wie lange darf das Haus allein sein, und was musst du in der Zeit tun?
- Winter: Heizen, kontrollieren oder Wasser abstellen? Was verlangt der Vertrag?
- Vermietung: Ausdrücklich eingeschlossen, wenn du vermietest? Und erfüllt der Vertrag die Vorgaben des Landes?
- Naturgefahren: Sturm, Starkregen, Überschwemmung, Schneedruck, im Süden auch Erdbeben und Waldbrand: Was ist drin?
- Schadenfall: Wen rufst du an, in welcher Sprache, und wer kümmert sich vor Ort?
Wenn etwas passiert und du weit weg bist
Bei einem Ferienhaus im Ausland ist der Schaden selten das Schwierigste, sondern die Entfernung. Drei Dinge helfen:
- Jemand vor Ort mit Schlüssel: Nachbar, Hausverwaltung oder Vermietungsagentur, die im Notfall aufschließen und Fotos machen kann.
- Schaden klein halten: Wasser abstellen, Fenster sichern, Notreparatur beauftragen. Was du tust, um den Schaden zu begrenzen, zahlt der Versicherer in der Regel mit.
- Ein Ansprechpartner, der Deutsch spricht: Beim Spezialversicherer meldest du den Schaden auf Deutsch, und wir begleiten die Abwicklung.
Und die Wertsachen?
Wie zu Hause gilt: Schmuck, Bargeld, Uhren und andere Wertsachen sind in einer Versicherung für ein Ferienhaus in aller Regel nicht versicherbar. Nimm sie mit, wenn du abreist.
Du hast ein Ferienhaus im Ausland oder kaufst gerade eins? Ruf an oder mach den Ferienhaus-Check, wir sagen dir, welcher Weg für dein Land passt. Mehr zur Absicherung von Ferienhäusern findest du auf unserer Seite zur Ferienhausversicherung.
Weiterlesen:
Häufige Fragen
Gilt meine deutsche Wohngebäudeversicherung für ein Ferienhaus im Ausland?
In der Regel nicht. Eine Wohngebäudeversicherung gilt für das Gebäude, das im Vertrag steht, und deutsche Tarife versichern Häuser in Deutschland. Für ein Ferienhaus im Ausland brauchst du einen eigenen Vertrag.
Ist die Einrichtung meines Ferienhauses im Ausland über meine Hausrat versichert?
Nein. Die Außenversicherung deiner Hausrat gilt nur für Sachen, die du vorübergehend mitnimmst, zum Beispiel im Urlaub. Die dauerhafte Einrichtung eines Ferienhauses ist darüber nicht versichert, auch nicht im Ausland.
Kann ich ein Ferienhaus im Ausland bei einem deutschen Versicherer versichern?
Ja, über Spezialversicherer für Ferienimmobilien. Die bieten Gebäude, Einrichtung und Haftpflicht für Ferienhäuser in vielen Ländern Europas in einem Vertrag auf Deutsch an, auch bei Leerstand und Vermietung.
Was muss ich bei einem Ferienhaus in Schweden im Winter beachten?
Bleibt das Haus unbeheizt, verlangen die Verträge in aller Regel, dass das Wasser abgestellt und alle Leitungen entleert sind, auch Boiler und Spülkasten. Wer heizt, muss meist regelmäßig kontrollieren lassen, ob die Heizung noch läuft. Was genau gilt, steht in deinen Bedingungen.
Brauche ich in Portugal eine Versicherung, um mein Ferienhaus zu vermieten?
Ja. Wer in Portugal an Feriengäste vermietet, muss das Haus als Alojamento Local registrieren und eine Haftpflichtversicherung für die Vermietung nachweisen. Ohne gültigen Nachweis kann die Registrierung verloren gehen.
Brauche ich für ein Ferienhaus im Ausland eine Haftpflicht?
Ja. Als Eigentümer haftest du auch im Ausland für Schäden, die durch dein Haus entstehen. Manche deutsche Privathaftpflicht-Tarife schließen selbst genutzte Ferienhäuser im Ausland ein, bei Vermietung reicht das aber meist nicht.
